

Ilustración conceptual generada con IA para Lo que está en juego
Imaginemos dos hogares que ingresan lo mismo y reciben un aumento de cien euros al mes. El primero tiene la vivienda pagada. El segundo vive de alquiler y debe mudarse: su nueva renta cuesta ciento cincuenta euros más. Si todos los demás gastos permanecen iguales, uno gana margen y el otro lo pierde.
Es un ejemplo hipotético. Sirve para precisar una pregunta: cuando decimos que la economía mejora, ¿qué parte de esa mejora estamos midiendo?
En España hay datos que acreditan crecimiento y avances en algunas condiciones de vida. También hay diferencias importantes en el esfuerzo que exige mantener una vivienda. Ambas cosas pueden ocurrir al mismo tiempo.
Para juzgar cuánto mejora una vida, hace falta observar los ingresos, lo que permiten comprar y el margen que queda después de pagar la vivienda. La situación desde la que parte cada hogar cambia el resultado.
Las mejoras que sí aparecen en los datos
El PIB español creció un 2,6% en 2025, según la estimación publicada por el INE en septiembre de 2026, todavía revisable. Es crecimiento en volumen: descuenta el efecto de los precios. La actividad aumentó en términos reales. INE, Contabilidad Nacional Anual.
El PIB mide la producción de bienes y servicios finales. Su crecimiento permite conocer la evolución del conjunto de la economía, pero no nos dice cuánto ingreso recibió cada familia ni cuánto le quedó disponible para sus planes. Incluso al dividirlo por la población obtenemos un promedio, que necesita otros indicadores para describir la distribución. INE, explicación del PIB.
La Encuesta de Condiciones de Vida aporta otra perspectiva. El ingreso medio por persona alcanzó 15.620 euros en 2024, un 5,5% más que el año anterior. Son euros nominales: ese aumento, por sí solo, no mide cuánto mejoró el poder adquisitivo. Tampoco representa el sueldo de una persona ni la renta del hogar mediano. INE, ECV 2025.
La misma encuesta recoge una mejora más próxima a la experiencia cotidiana: en 2025, el 8,5% de la población declaró llegar a fin de mes con mucha dificultad, frente al 9,1% en 2024. A la vez, aumentó la proporción que no podía afrontar gastos imprevistos: del 35,8% al 36,4%. Son preguntas distintas y ofrecen un balance con avances y fragilidades. INE, dificultades económicas.
El diagnóstico gana precisión al distinguir dos preguntas legítimas: cómo evoluciona la actividad del país y qué capacidad de decisión conservan sus hogares. Las cuentas nacionales ayudan a responder la primera. Para la segunda necesitamos acercarnos a sus presupuestos.
La vivienda cambia el margen
Eurostat considera que existe sobrecarga cuando los gastos de vivienda superan el 40% de la renta disponible del hogar, descontando las ayudas de vivienda de ambas magnitudes. El cálculo incluye gastos como alquiler, suministros y mantenimiento. Eurostat, definición del indicador.
En España, en 2025, esa situación afectaba al 26,8% de las personas que vivían de alquiler a precio de mercado. Entre quienes residían en una vivienda en propiedad sin hipoteca o préstamo pendiente, la proporción era del 1,9%. Los porcentajes se refieren a las personas de cada grupo; no indican qué parte de sus ingresos gastaban. Eurostat, sobrecarga por régimen de tenencia.
También aquí hubo una mejora: la sobrecarga entre los inquilinos a precio de mercado descendió desde el 28,1% en 2024. La dificultad seguía siendo elevada, aunque el indicador avanzara en una dirección favorable. Eurostat, misma serie.
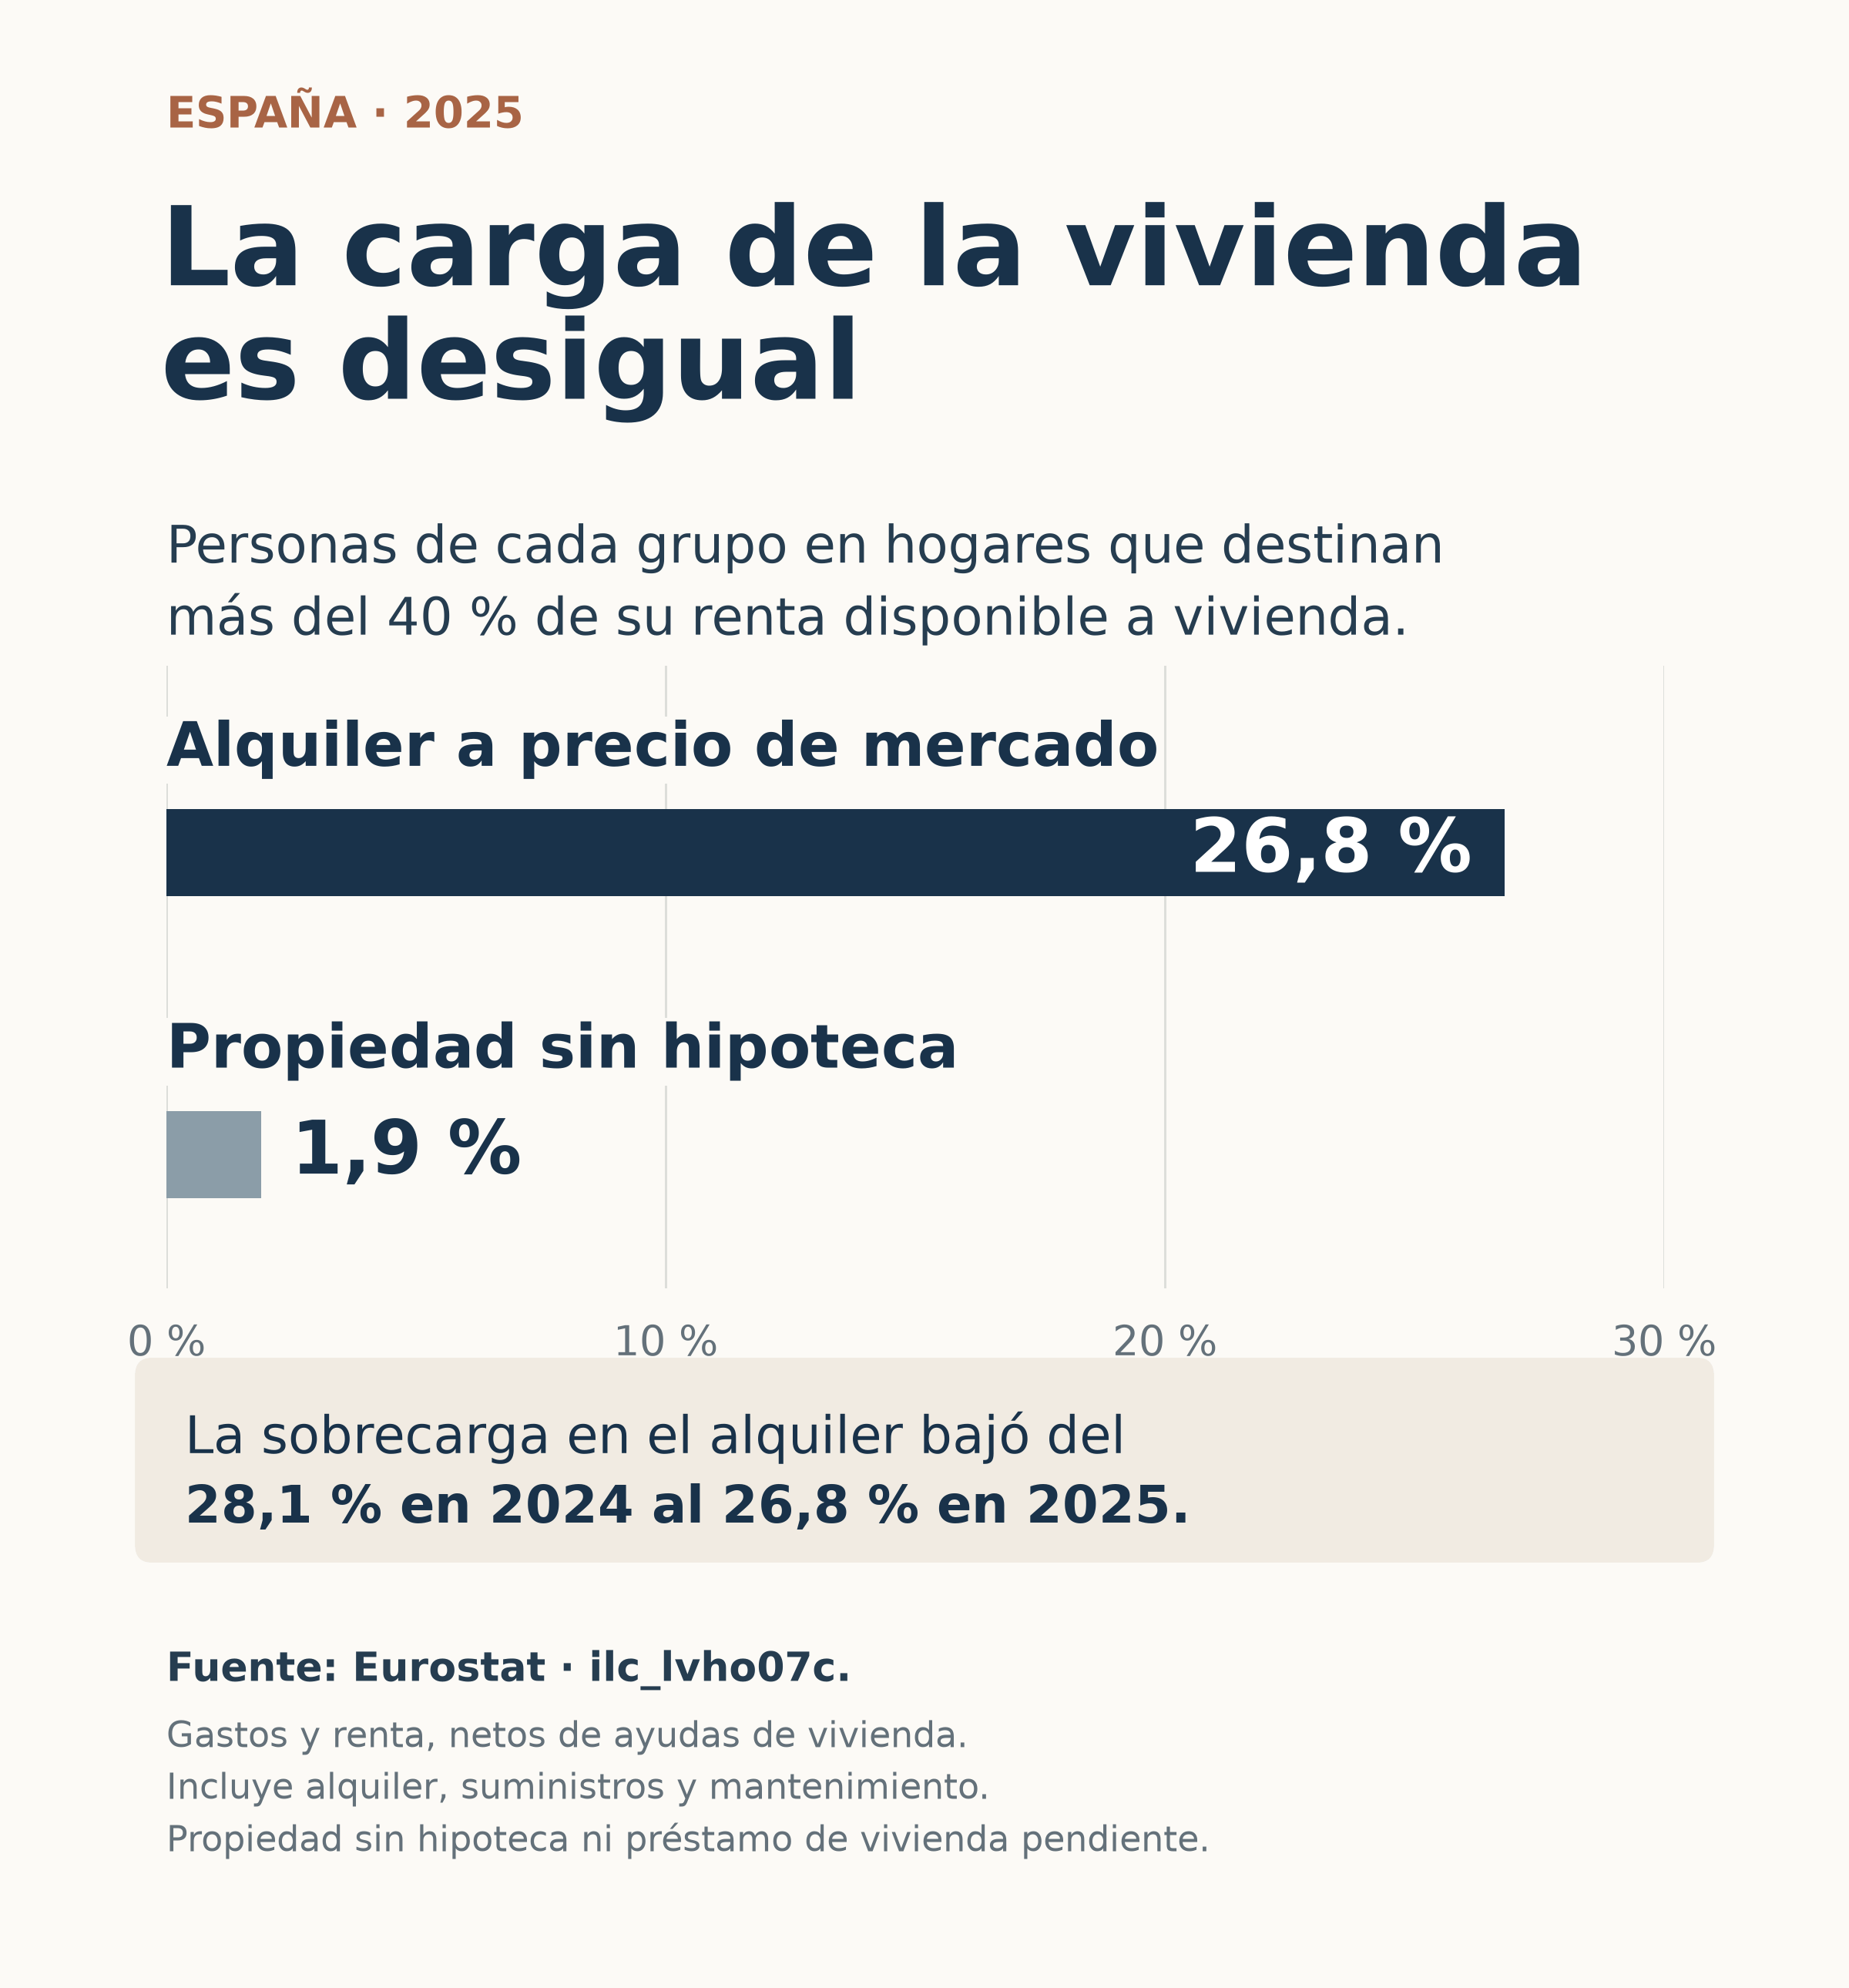
Sobrecarga de gastos de vivienda por régimen de tenencia. España, 2025. Porcentaje de personas de cada grupo. Fuente: Eurostat. ECV 2025, con ingresos de 2024.
La comparación describe una diferencia; no demuestra que alquilar sea su única causa. Para separar sus causas habría que tener en cuenta ingresos, composición familiar y lugar de residencia, entre otros factores.
Volvamos a los dos hogares del comienzo. La misma subida de ingresos produce resultados distintos porque sus compromisos de vivienda cambian de forma diferente. Es una relación contable sencilla. Saber a cuántas personas les sucede exige datos que sigan conjuntamente sus ingresos y sus gastos.
Por eso conviene observar cuánto dinero queda después de la vivienda, además del porcentaje que esta absorbe. Dos hogares pueden dedicarle la misma proporción de sus ingresos y conservar cantidades muy distintas para alimentación, transporte o ahorro. Y esas cantidades deben ponerse en relación con cuántas personas viven de ellas.
Pagar una casa y poder acceder a ella
Hay otra diferencia que una cifra de sobrecarga no resuelve: la distancia entre sostener la vivienda actual y conseguir una nueva.
En el segundo trimestre de 2026, el índice del INE que mide los precios de compraventa de vivienda libre subió un 12,2% respecto al mismo trimestre de 2025. Es una variación de precios de compra; no mide cuánto subieron los alquileres ni las cuotas hipotecarias. INE, Índice de Precios de Vivienda.
Si sube el valor de una casa que ya se posee, aumenta el valor de ese activo. Eso no genera automáticamente dinero para gastar cada mes. Si su propietario quiere venderla para comprar otra que también se ha encarecido, la ventaja dependerá de ambas operaciones.
Para quien intenta comprar por primera vez, un precio mayor exige más recursos, salvo que otras condiciones compensen ese aumento. Importan el ahorro acumulado, los ingresos y la financiación disponible. La misma evolución de precios tiene consecuencias distintas según se posea ya una vivienda o se esté intentando acceder a ella.
Pensemos en alguien que sigue viviendo con su familia porque no puede pagar otro hogar. Puede tener pocos gastos de vivienda y quedar lejos del umbral de sobrecarga. Eso no significa que haya resuelto su acceso a una vivienda propia o alquilada. Es otro ejemplo hipotético de lo que este indicador deja fuera.
Qué deberíamos exigir a un diagnóstico
Una evaluación de la prosperidad debería responder tres preguntas: ¿aumenta el poder adquisitivo de los ingresos?, ¿cuánto queda después de pagar la vivienda?, ¿cómo varía ese resultado entre quienes alquilan, pagan una hipoteca, tienen la casa pagada o buscan independizarse?
Además de mirar el nivel de cada indicador, hay que observar su evolución. Una dificultad puede disminuir y seguir afectando a mucha gente. Un promedio puede mejorar mientras determinados hogares pierden margen. Confundir esas dos dimensiones vuelve más difícil reconocer tanto los avances como los problemas.
Los datos examinados muestran crecimiento, algunas mejoras materiales y una carga de vivienda muy desigual. No permiten calcular cuánto del crecimiento ha quedado absorbido por la vivienda para cada grupo. Esa sería la siguiente comprobación necesaria para sostener una afirmación más fuerte.
Sí, la economía puede mejorar sin que mejore tu vida. La respuesta útil empieza al precisar para quién ha aumentado el margen y para quién sigue siendo estrecho. Ahí se decide cuánto de la prosperidad de un país se convierte en capacidad para ahorrar, afrontar un imprevisto o elegir dónde vivir.
Fuentes consultadas hasta el 10 de octubre de 2026. Cada cifra indica su período de referencia; los datos de ingresos de la ECV 2025 corresponden a 2024.
Nota sobre el indicador de vivienda: incluye intereses hipotecarios, pero excluye la devolución del capital prestado. No equivale, por tanto, a la cuota hipotecaria completa. Eurostat, metodología.